
Conti bloccati e crack bancario in Paraguay: potrebbe succedere anche in Italia?
Il crollo di Ueno Bank ha bloccato i conti di tre milioni di paraguaiani e travolto il presidente Peña. Non è un esproprio ma una banca fallita. In Italia le tutele esistono: ecco quali.
 Redazione
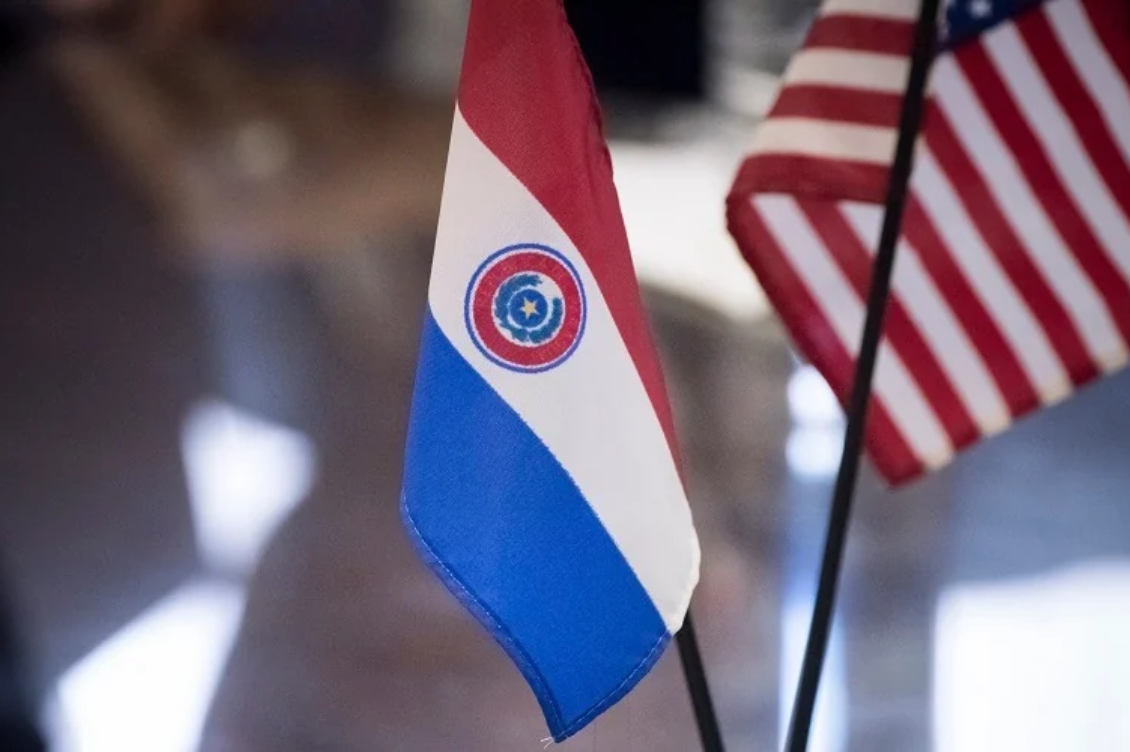
Da martedì 3 novembre circa tre milioni di persone in Paraguay, quasi il 60% degli adulti del Paese, non possono usare il proprio conto corrente. App, carte e bonifici sono fermi. La banca centrale ha avviato la procedura di risoluzione di Ueno Bank, banca digitale del Grupo Vázquez e sesto istituto del Paese, dopo che il suo coefficiente di solvibilità era sceso sotto la metà del minimo di legge.
In pochi giorni il caso è diventato una crisi politica. Il presidente Santiago Peña, socio in affari del gruppo fino a marzo 2025, ha annunciato giovedì le dimissioni dopo che il suo Partito Colorado gli aveva tolto l’appoggio. Il Congresso però non le ha accettate, e la Camera ha approvato all’unanimità la richiesta di impeachment, che ora passa al Senato.
Quando una banca è in grave difficoltà, le autorità possono avviare la procedura di risoluzione. In pratica la banca centrale ne prende il controllo, allontana i vecchi dirigenti e controlla i conti. Prima di tutto mette al sicuro i soldi dei correntisti, se serve spostandoli in un’altra banca. Solo dopo vende o chiude tutto il resto.
In Paraguay è scattata perché era crollato il coefficiente di solvibilità: è la quota di soldi propri che una banca deve tenere da parte per coprire eventuali perdite, per esempio prestiti che non vengono restituiti. La legge fissa un minimo, e Ueno era scesa sotto la metà di quel minimo. Vuol dire che non aveva più abbastanza riserve per garantire i depositi dei clienti.
Secondo le autorità, Ueno aveva concesso prestiti eccessivi a società legate ai propri azionisti. Già a giugno la banca centrale l’aveva richiamata, a ottobre l’agenzia Fitch aveva portato l’outlook a negativo e il 29 ottobre la banca aveva ammesso di non riuscire a ripristinare circa 70 milioni di dollari presi dalla riserva obbligatoria. Il vero punto debole è stata la vigilanza. Il presidente della banca centrale, Carlos Carvallo, aveva guidato Ueno fino al 2023 prima di essere nominato da Peña, e ora si è dimesso. La procura ha imputato 27 persone e chiesto l’arresto di otto dirigenti, tra cui il principale azionista.
E i correntisti? Come molti paesi, il Paraguay ha un fondo di garanzia dei depositi. Copre fino a 75 salari minimi, circa 38.000 dollari per persona e per banca, e secondo le prime stime della banca centrale basta a rimborsare per intero il 97% dei depositanti. Una legge d’emergenza approvata mercoledì anticipa il pagamento fino a circa 20.000 dollari entro cinque giorni lavorativi. Più incerta la sorte dei grandi depositi e del denaro pubblico: Ueno gestiva circa 850 milioni di dollari di fondi statali, tra cui circa 380 milioni dell’istituto di previdenza IPS.
Una situazione del genere potrebbe succedere anche in Italia? Certamente una banca può fallire anche qui, ma le regole sono diverse. Nell’Unione Europea i depositi sono garantiti fino a 100.000 euro per persona e per banca. In Italia questa garanzia la assicurano il Fondo interbancario di tutela dei depositi, a cui le banche devono aderire per legge, e un fondo analogo per le banche di credito cooperativo. Sono coperti conti correnti, conti deposito e certificati di deposito nominativi, mentre azioni e obbligazioni restano escluse.
Dal 2016 nell’Unione Europea vale anche il bail-in, letteralmente “salvataggio dall’interno”. Prima, quando una banca rischiava di fallire, spesso interveniva lo Stato con soldi pubblici, il cosiddetto bail-out. Oggi invece le perdite devono essere coperte prima di tutto da chi ha investito nella banca: per primi gli azionisti, poi chi ne ha comprato le obbligazioni e, solo alla fine, i correntisti con più di 100.000 euro, per la parte che supera quella soglia. I depositi fino a 100.000 euro sono esclusi: li protegge il fondo di garanzia. Per questo il bail-in non riguarda la grande maggioranza dei risparmiatori.
I precedenti lo confermano. Nelle crisi di Banca Etruria e delle popolari venete hanno perso soldi azionisti e obbligazionisti subordinati, mentre i correntisti sono stati tutelati. A Cipro, nel 2013, furono colpiti i depositi oltre i 100.000 euro. Il prelievo forzoso del 6 per mille deciso dal governo Amato nel 1992 è rimasto un caso unico: una tassa straordinaria approvata per decreto, non una confisca segreta.
Qualcosa si può fare anche come singoli. Chi usa un’app di pagamento farebbe bene a controllare se dietro c’è una banca o un istituto di moneta elettronica: in quel caso i fondi sono tenuti separati, ma non sono coperti dal fondo di garanzia. E si può scegliere di affidare i propri soldi a banche che rendono pubblico a chi prestano, come fa Banca Etica con l’elenco delle organizzazioni che finanzia.


Commenta l'articolo
Per commentare gli articoli registrati a Italia che Cambia oppure accedi
RegistratiSei già registrato?
Accedi